Transformation Rente
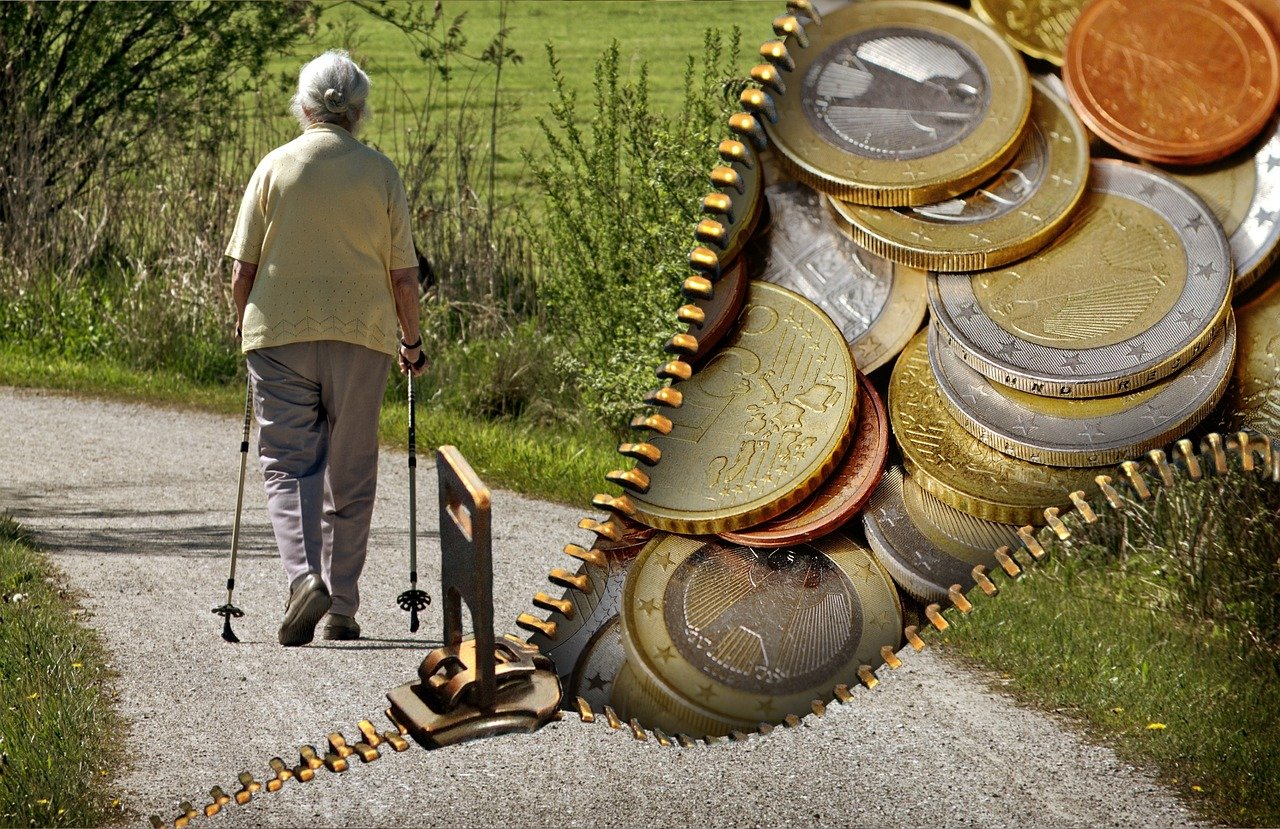
Seit rund 60 Jahren wissen Fachkreise und Politik um das Problem um die Rente. Mit dem Ende des Babybooms in den 1960-er-Jahren, war das Problem der deutschen Politik bekannt, doch trotzdem wurde das Thema stiefmütterlich behandelt. Heute in den 2020-er-Jahren ist das Thema mittlerweile so brisant, dass ein weiteres Aussitzen fahrlässig wäre. Daher müssen wir über das Thema Rente und Generationengerechtigkeit sprechen.
Schon heute heißt es für viele Senioren, es ist zum Leben zu wenig und zum Sterben zu viel und dass obwohl sie ein Leben lang in die Rentenkassen eingezahlt haben. Einige von Ihnen haben monatlich unter 350 Euro zur Verfügung, was absolut unzureichend ist. Jetzt könnte man in populistischer Manier von einer Mindestrente sprechen, die aus Steuermitteln finanziert wird. Jedoch muss man berücksichtigen, dass für das Jahr 2026 bereits rund 128 Milliarden Euro für die Renten verplant sind, was rund ein Viertel der Mittel entspricht, die der Bund zur Verfügung hat. Eine weitere Erhöhung würde dadurch den Spielraum des Staates weiter einschränken und Einsparungen an einer anderen Stelle erfordern.
Die andere Alternative, die die deutsche Politik erwähnt ist die Erhöhung der Beitragssätze, was aber auch das Problem nicht löst, selbst wenn man sie verdoppeln würde.
Beide Optionen würden, die jüngeren Generationen unverhältnismäßig belasten entweder durch eine steigende Staatsverschuldung oder durch explodierende Rentenbeiträge. Gleichzeitig muss gesagt werden, dass beide Optionen das Problem nur weiter in die Zukunft verschieben und keineswegs damit sichergestellt ist, dass zukünftige Generationen überhaupt noch eine Rente bekommen.
Damit ist das Rentenproblem das größte ungelöste Problem Deutschlands und es muss gelöst werden. Ein möglicher Lösungsansatz ist eine Hybride aus dem norwegischen Modell und dem chilenischen Modell.
Chile hat seit 1981 sogenannte AFP-Konten, bei dem jeder Chilene einen Teil seines Einkommens verpflichtend für seine Altersvorsorge anlegt. Es beruht auf der Kapitaldeckung und wird mit einem Umlagesystem ergänzt, um diejenigen abzusichern, die nicht genügend angespart haben, der sogenannten PGU. Ich habe bereits in der Vergangenheit zu diesen Modell einen Artikel verfasst, bei dem du das Modell genau erklärt bekommst.
Durch die Notwendigkeit der PGU und der schwierigen Transformation des bestehenden Rentensystems, können wir dieses Modell nicht zu 100 Prozent adaptieren und müssen es um einen Staatsfond ergänzen. Dieser Staatsfond hat die Aufgabe im Falle eines Nichterreichen einer Mindestrente, die privaten Rentenkonten zu ergänzen, so dass gewährleistet werden kann, dass kein Rentner am Existenzminimum leben muss. Desweiteren soll er den Übergang vom derzeitigen Umlagesystem in das neue Rentensystem ermöglichen.
Die Idee ist jährlich rund 100 Milliarden Euro in den staatlichen Rentenfond seitens des Staates zu überführen über einen Zeitraum von rund 10 bis 12 Jahren Jahren. Mit 6 Prozent Zinsen jährlich ergebe das ein Fondvermögen von rund 1,3 – 1,6 Billionen Euro, nur durch den staatlichen Zuschuss. Bei einer jährlichen Entnahme von 6 Prozent ab dem Jahr 13 könnten rund 100 Milliarden Euro für Rentenzahlungen ausgeschüttet werden.
Gleichzeitig müssen wir ebenfalls über die notwendige Anpassung, der Beiträge sprechen, die zeitweise für Arbeitgeber und Arbeitnehmer von derzeit 9,3 Prozent jeweils auf 12,5 Prozent steigen müssen, um das derzeitige Rentensystem zu stabilisieren. Von diesen 12,5 Prozent gehen 80 Prozent auf das individuelle Rentenkonto und 20 Prozent in den Staatsfond/Rentenfond. So soll langfristig sichergestellt werden, dass eines Teils der Vermögensaufbau auf dem privaten Rentenkonto sichergestellt ist und zum anderen Teil der Rentenfonds ausreichend ausgestattet ist, um den Übergang zu finanzieren.
Es ist wichtig zu erwähnen, dass das private Rentenkonto vererbbar ist, aber dieser Vermögenswert ausschließlich für die Finanzierung der Altersvorsorge festgeschrieben ist. Sollte ein Rentenkonto vererbt werden, so kann es nicht ausgezahlt werden, sondern wird dem Rentenkonto des Erben oder der Erben hinzugefügt. Dies hat den langfristigen Zweck, dass Vermögen sich über Generationen mehrt und immer weniger Rentner auf den staatlichen Rentenfond angewiesen sind. Gleichzeitig ist zu erwähnen, dass bei der Vererbung des Rentenkontos 20 Prozent des Werts automatisch an den Staatsfond übertragen wird, um wie bei anderen Maßnahmen sicherzustellen, dass der Staatsfond über ausreichend Mittel verfügt.
Langfristig kann so gewährleistet werden, dass Transfers seitens des Staates an die Rentenkasse nicht mehr notwendig sind und das System sich selbst trägt. Außerdem ist zu erwähnen, dass damit auch zu einem späteren Zeitpunkt eine Mindestrente gewährleistet werden kann, weil sich der Teil der Rentner die vom Staatsfond angewiesen sind jährlich reduziert.
Ergänzung:
Finanzierungsoption für den Übergang
Eine realistische Finanzierung des Übergangs in ein kapitalgedecktes Rentensystem erfordert eine klare Trennung zwischen Bestandsansprüchen und zukünftiger Vorsorge. Eine mögliche Option besteht darin, den Rentenbeitragssatz für Arbeitnehmer und Arbeitgeber gemeinsam auf 25 Prozent anzuheben, ohne dass diese Beitragserhöhung zu höheren individuellen Rentenansprüchen führt.
Konkret bedeutet dies:
Die heute bestehenden Rentenansprüche bleiben vollständig erhalten, neue oder höhere Ansprüche entstehen durch die Beitragserhöhung jedoch nicht. Die gesetzliche Rente bleibt damit in ihrem Leistungsumfang gedeckelt. Der Grundsatz der automatischen Beitragsäquivalenz – höhere Beiträge führen zu höheren späteren Renten – wird für diesen Übergangszeitraum ausdrücklich ausgesetzt.
Auf Basis der aktuellen beitragspflichtigen Lohnsumme würde ein Beitragssatz von 25 Prozent jährliche Mehreinnahmen von rund 95 Milliarden Euro gegenüber dem heutigen Niveau generieren. Diese zusätzlichen Mittel könnten genutzt werden, um den bisherigen Bundeszuschuss zur Rentenversicherung deutlich zu reduzieren und die frei werdenden Beträge zweckgebunden in einen Staats- bzw. Rentenfonds einzuzahlen.
Zur Beschleunigung des Übergangs kann der Staat diesen Fonds zusätzlich temporär durch gezielte Neuverschuldung unterstützen. Ein jährlicher zusätzlicher Zufluss von beispielsweise 50 Milliarden Euro über einen Zeitraum von zehn bis zwölf Jahren würde es ermöglichen, rasch ein Fondsvermögen von deutlich über einer Billion Euro aufzubauen. Entscheidend ist dabei, dass diese Verschuldung nicht zur Finanzierung laufender Konsumausgaben dient, sondern dem Aufbau realen Vermögens gegenübersteht.
Der Staatsfonds hätte ausschließlich drei klar definierte Aufgaben:
1. Absicherung einer gesetzlich festgelegten Mindestrente (Sockelrente),
2. Abfederung sozialer Härtefälle während der Übergangsphase,
3. langfristige Entlastung des Staatshaushalts von Rentenzuschüssen.
Die gesetzliche Rente würde in diesem Modell schrittweise von einer lebensstandardsichernden Leistung zu einer reinen Basisabsicherung umgebaut. Der Lebensstandard im Alter ergäbe sich künftig primär aus kapitalgedeckten individuellen Rentenkonten, ergänzt durch den Staatsfonds, sofern das individuelle Vorsorgekapital die Mindestrente nicht erreicht.
Diese Finanzierungsoption ist politisch anspruchsvoll, ökonomisch jedoch konsistent: Sie macht implizite Rentenversprechen transparent, verhindert eine weitere Ausweitung ungedeckter Leistungsansprüche und ermöglicht einen geordneten Übergang von der Umlagefinanzierung hin zu einem nachhaltig kapitalgedeckten System.